Domain handwerkermuseum.de kaufen?
Wir ziehen mit dem Projekt
handwerkermuseum.de um.
Sind Sie am Kauf der Domain
handwerkermuseum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handwerkermuseum.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Frerichs, Jan: Der Handwerksmeister / Die HandwerksmeisterinDer Handwerksmeister / Die Handwerksmeisterin , 'Der Handwerksmeister/Die Handwerksmeisterin' ist ein Standardwerk zur Vorbereitung auf den Prüfungsteil III gemäß Handwerksordnung und deckt den Katalog der Lerninhalte der drei Handlungsfelder 'Wettbewerbsfähigkeit von Unternehmen beurteilen', 'Gründungs- und Übernahmeaktivitäten vorbereiten, durchführen und bewerten' sowie 'Unternehmensführungsstrategien entwickeln' ab. Jeder Hauptabschnitt beginnt mit der dem Meister und der Meisterin abgeforderten 'Handlungskompetenz', gefolgt von den jeweiligen Lerninhalten, die genau beschreiben, was theoretisch und praktisch beherrscht werden muss. Herausgeberin und Autoren haben in diesem Zusammenhang großen Wert darauf gelegt, diese Lerninhalte anschaulich und praxisbezogen darzustellen: Viele Handlungsbeispiele, Abbildungen und Tabellen sowie an der täglichen Arbeit ausgerichtete Formulare regen zum Lernen und Anwenden des Erlernten an. Die Übungsteile sind darüber hinaus neu konzipiert: In deren erstem Abschnitt herrschen offene Fragen und Aufgaben vor, deren Bearbeitung eindeutig anspruchsvoller ist, als Lösungen in programmierter Form zu finden. Der zweite Abschnitt bietet fallbezogene, komplexe Aufgaben, denen am Schluss die entsprechenden Lösungshinweise folgen. Auch als Nachschlagewerk für die berufliche Praxis leistet das Buch wertvolle Dienste. , Trittbretter & -teile > Fußsteuerung, Pedale & Fußauflagen , Auflage: 78. Auflage, Erscheinungsjahr: 20240521, Autoren: Frerichs, Jan~Glockauer, Jan~Höge, Christiane~Schmidt-Wessel, Elke, Edition: REV, Auflage: 24078, Auflage/Ausgabe: 78. Auflage, Seitenzahl/Blattzahl: 596, Keyword: Drei Handlungsfelder; Gründungsaktivitäten; Handwerksbetriebslehre; Handwerksmeister; Lehrbuch zur Weiterbildung; Meisterprüfung; Meisterprüfung AMVO Teil III; Unternehmensführungsstrategien; Wettbewerbsfähigkeit; Übernahmeaktivitäten, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium~Entrepreneurship, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Unternehmensführung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 170, Höhe: 35, Gewicht: 982, Produktform: Kartoniert, Genre: Schule und Lernen,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Projektunterricht an der Realschule im Fach Geschichte. Schülerinnen erarbeiten eine Ausstellung zur Geschichte der Schule, Taschenbuch von VerenaProjektunterricht An Der Realschule Im Fach Geschichte. Schülerinnen Erarbeiten Eine Ausstellung Zur Geschichte Der Schule, Taschenbuch Von Verena König, Grin, 978-3-668-25033-8, Seitenanzahl: 2816,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
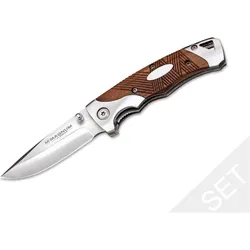
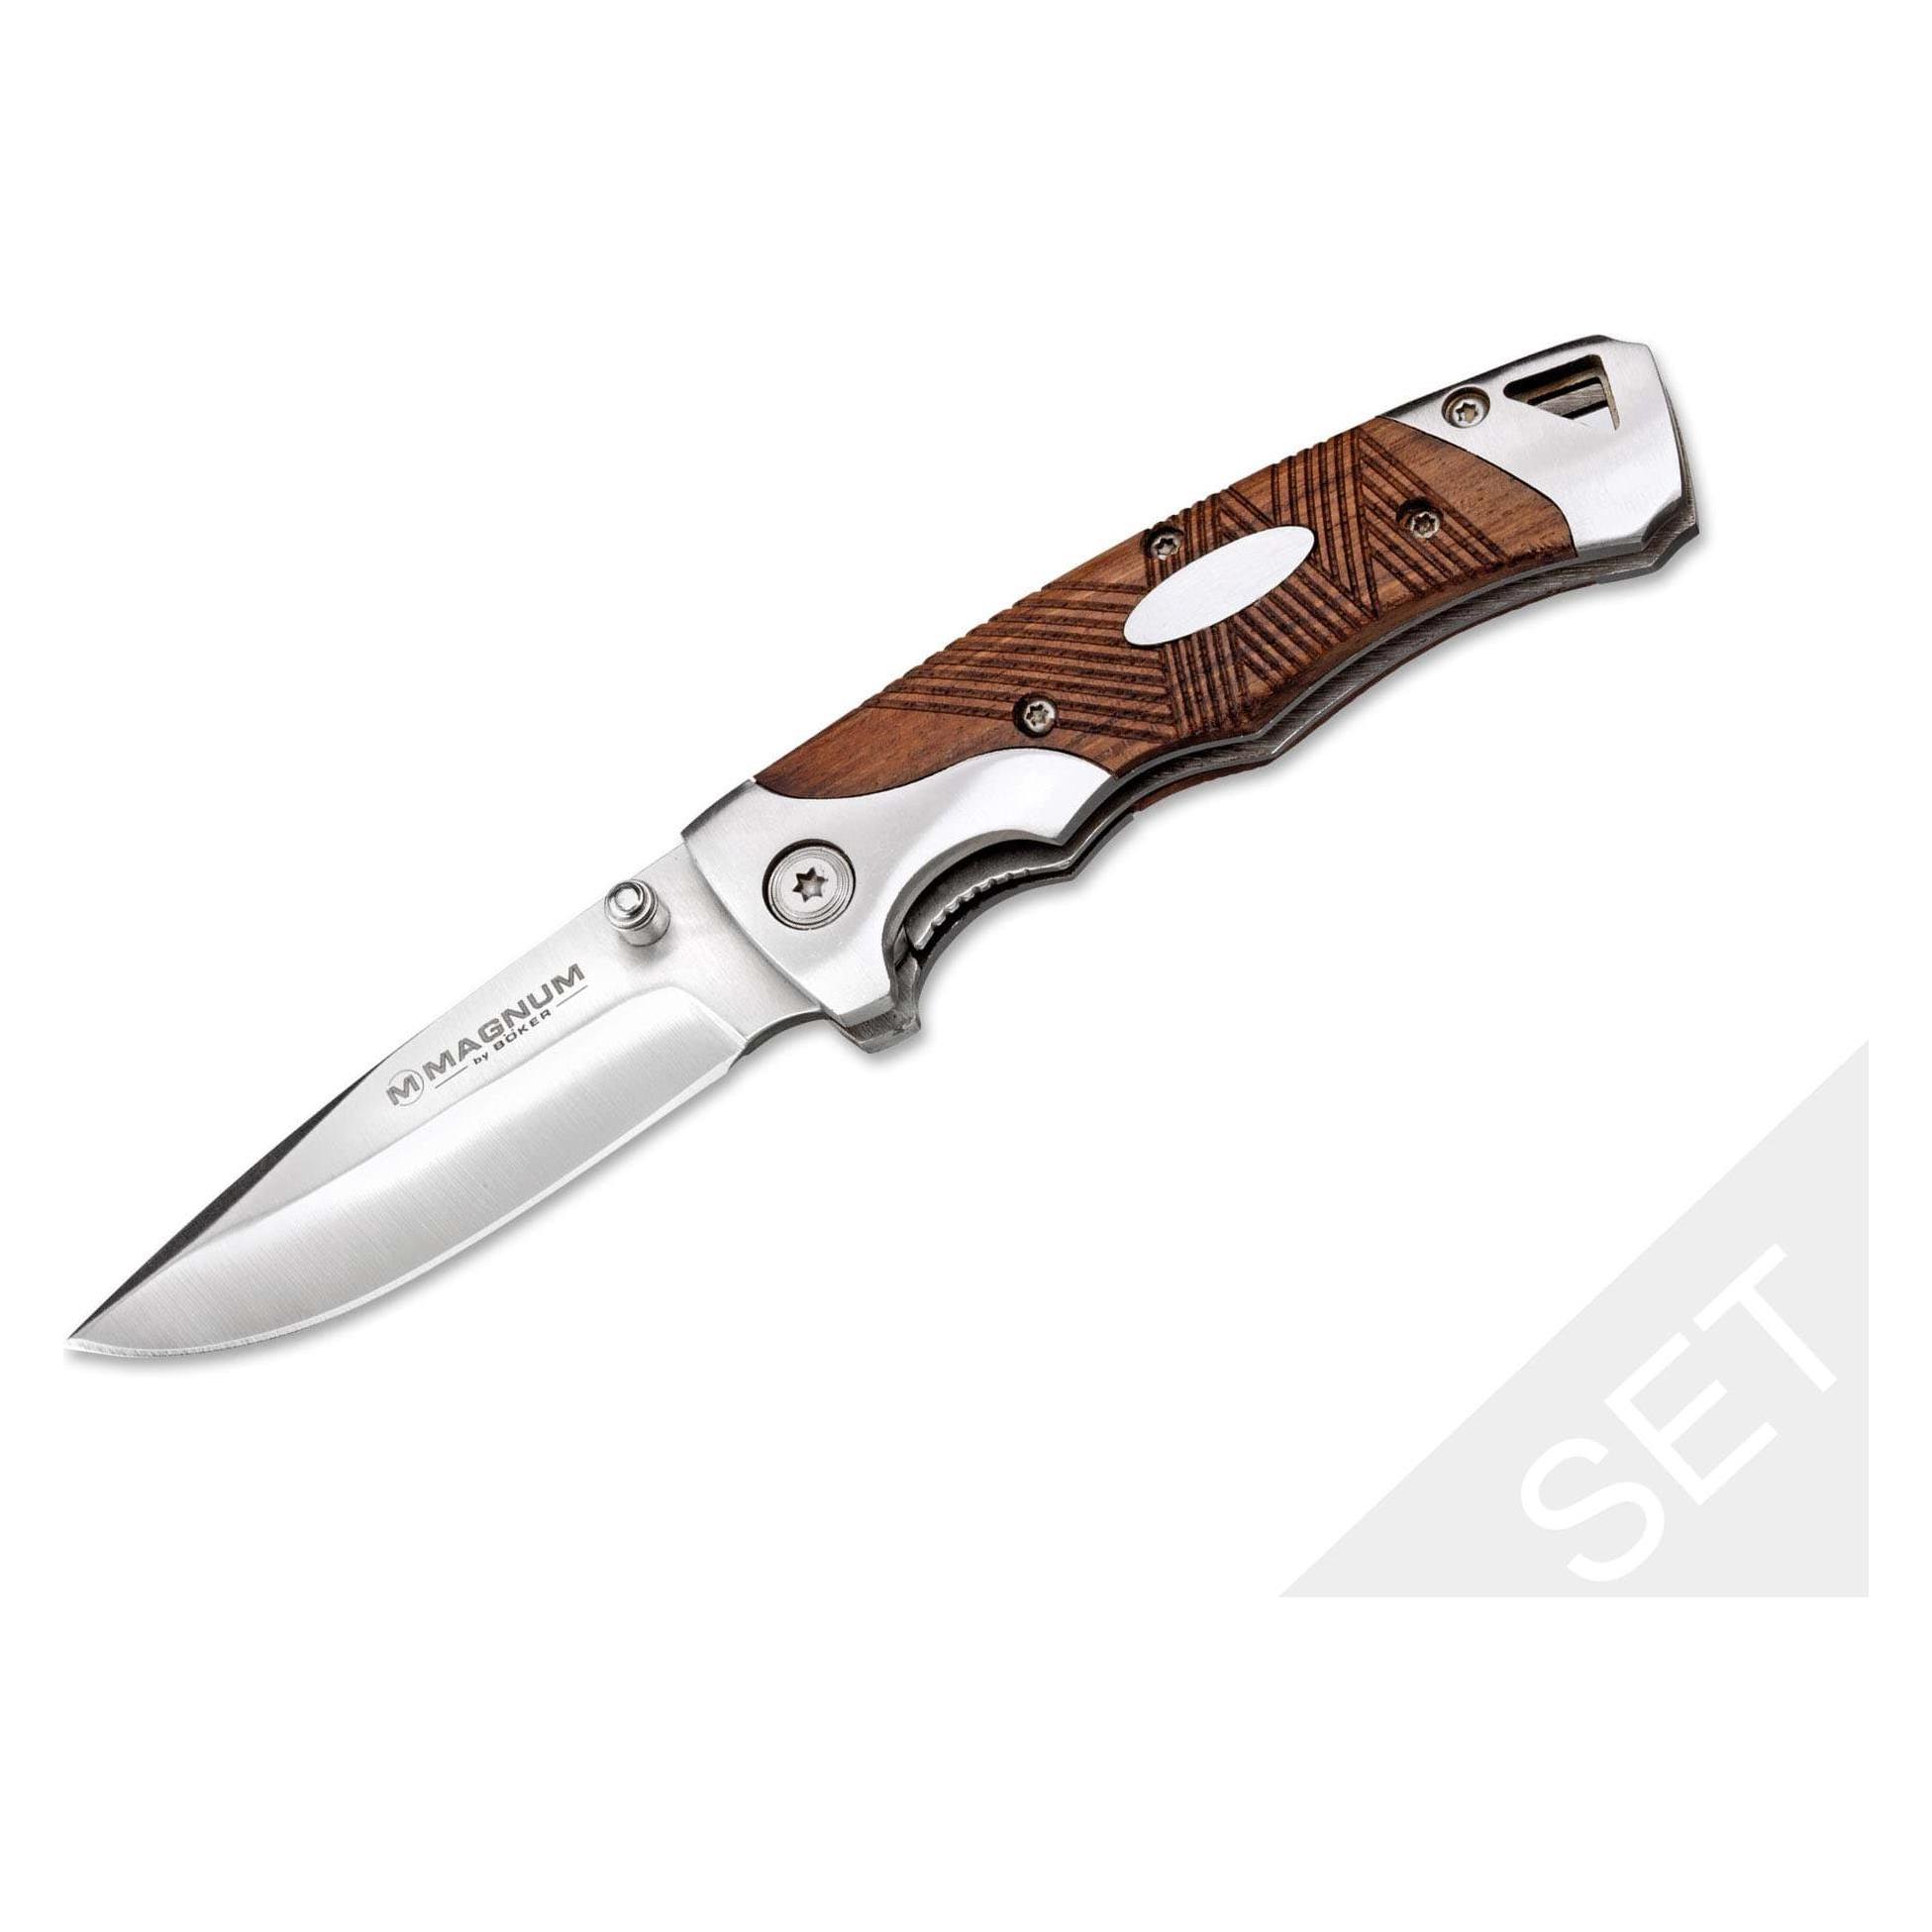
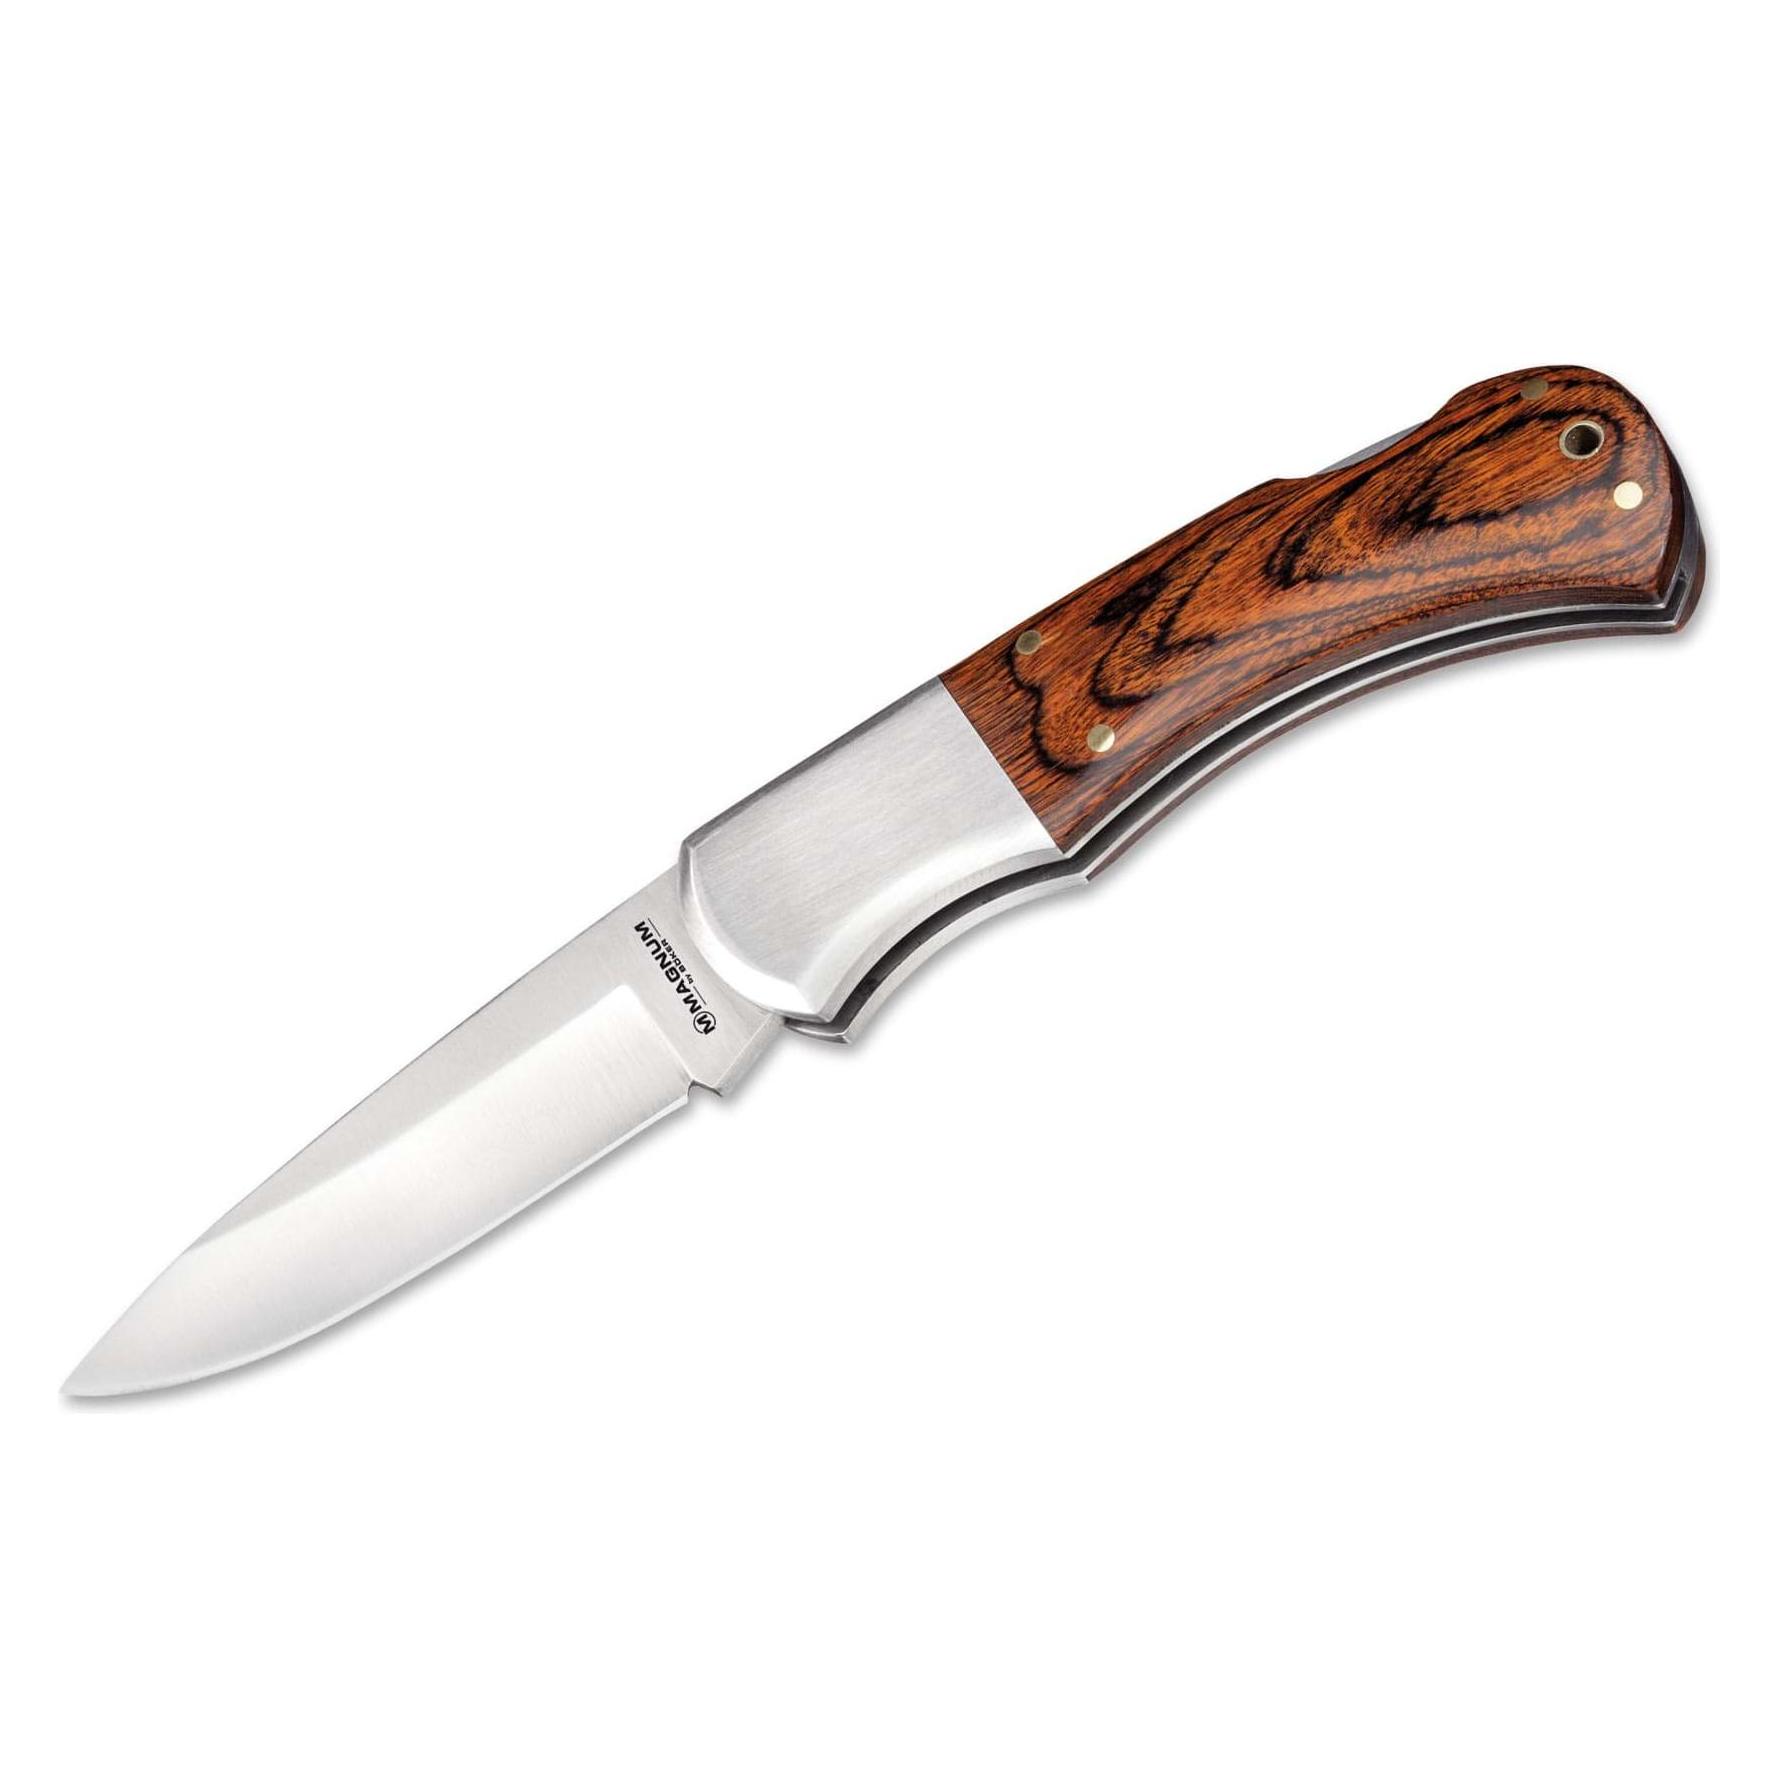
Böker, Mehrzweckmesser, Handwerksmeister (7.20 cm)Das Handwerksmeister Mehrzweckmesser von Böker ist ein vielseitiges Werkzeug, das speziell für Handwerksprojekte entwickelt wurde. Mit einer Klingenlänge von 7,2 cm aus hochwertigem Edelstahl bietet es eine ausgezeichnete Schnitthaltigkeit und Robustheit. Die Klinge ist silberfarben und hat eine Stärke von 2,7 mm, was sie ideal für verschiedene Anwendungen macht. Der Liner-Lock Mechanismus sorgt für eine sichere Verriegelung der Klinge während des Gebrauchs, was die Sicherheit erhöht. Der Griff aus braunem Holz bietet nicht nur eine ansprechende Optik, sondern auch einen komfortablen Halt. Mit einer Gesamtlänge von 16,5 cm im ausgeklappten Zustand und einer kompakten Länge von 9,3 cm im zusammengeklappten Zustand ist das Messer handlich und leicht zu transportieren. Mit einem Gewicht von nur 96 g ist es ein praktisches Werkzeug, das in keiner Werkzeugkiste fehlen sollte. Das Handwerksmeister Mehrzweckmesser ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Funktionalität legen.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frerichs, Jan: Der Handwerksmeister / Die HandwerksmeisterinDer Handwerksmeister / Die Handwerksmeisterin , 'Der Handwerksmeister/Die Handwerksmeisterin' ist ein Standardwerk zur Vorbereitung auf den Prüfungsteil III gemäß Handwerksordnung und deckt den Katalog der Lerninhalte der drei Handlungsfelder 'Wettbewerbsfähigkeit von Unternehmen beurteilen', 'Gründungs- und Übernahmeaktivitäten vorbereiten, durchführen und bewerten' sowie 'Unternehmensführungsstrategien entwickeln' ab. Jeder Hauptabschnitt beginnt mit der dem Meister und der Meisterin abgeforderten 'Handlungskompetenz', gefolgt von den jeweiligen Lerninhalten, die genau beschreiben, was theoretisch und praktisch beherrscht werden muss. Herausgeberin und Autoren haben in diesem Zusammenhang großen Wert darauf gelegt, diese Lerninhalte anschaulich und praxisbezogen darzustellen: Viele Handlungsbeispiele, Abbildungen und Tabellen sowie an der täglichen Arbeit ausgerichtete Formulare regen zum Lernen und Anwenden des Erlernten an. Die Übungsteile sind darüber hinaus neu konzipiert: In deren erstem Abschnitt herrschen offene Fragen und Aufgaben vor, deren Bearbeitung eindeutig anspruchsvoller ist, als Lösungen in programmierter Form zu finden. Der zweite Abschnitt bietet fallbezogene, komplexe Aufgaben, denen am Schluss die entsprechenden Lösungshinweise folgen. Auch als Nachschlagewerk für die berufliche Praxis leistet das Buch wertvolle Dienste. , Trittbretter & -teile > Fußsteuerung, Pedale & Fußauflagen , Auflage: 78. Auflage, Erscheinungsjahr: 20240521, Autoren: Frerichs, Jan~Glockauer, Jan~Höge, Christiane~Schmidt-Wessel, Elke, Edition: REV, Auflage: 24078, Auflage/Ausgabe: 78. Auflage, Seitenzahl/Blattzahl: 596, Keyword: Drei Handlungsfelder; Gründungsaktivitäten; Handwerksbetriebslehre; Handwerksmeister; Lehrbuch zur Weiterbildung; Meisterprüfung; Meisterprüfung AMVO Teil III; Unternehmensführungsstrategien; Wettbewerbsfähigkeit; Übernahmeaktivitäten, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium~Entrepreneurship, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Unternehmensführung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 170, Höhe: 35, Gewicht: 982, Produktform: Kartoniert, Genre: Schule und Lernen,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Projektunterricht an der Realschule im Fach Geschichte. Schülerinnen erarbeiten eine Ausstellung zur Geschichte der Schule, Taschenbuch von VerenaProjektunterricht An Der Realschule Im Fach Geschichte. Schülerinnen Erarbeiten Eine Ausstellung Zur Geschichte Der Schule, Taschenbuch Von Verena König, Grin, 978-3-668-25033-8, Seitenanzahl: 2816,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handwerk zwischen Tradition und Zukunft. Entwicklungsperspektiven im europäischen Holzhandwerk und die Konsequenzen auf die Zulieferindustrie,Handwerk Zwischen Tradition Und Zukunft. Entwicklungsperspektiven Im Europäischen Holzhandwerk Und Die Konsequenzen Auf Die Zulieferindustrie, Taschenbuch Von Kai-uwe Sielaff, Grin, 978-3-640-82219-5, Seitenanzahl: 14447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.